Revolut – Kids & Teens
Revolut LtdTalousVahvistettu
- 4.05K Arvostelut
- 4,8
- Lataukset
- 1 000 000+
- Hinta
- Free
Kuvakaappaukset
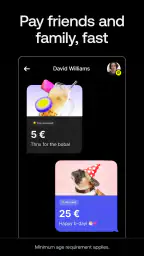
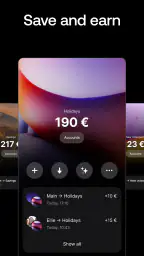
 Analyysin teki Appwesome
Kun nuori saa ensimmäisen oman maksukorttinsa, arjen rahapäätökset muuttuvat konkreettisiksi: välipala, bussimatka ja säästöön jäävä osuus näkyvät saman rahan eri käyttötapoina. Revolut – Kids & Teens kiinnostaa minua ennen kaikkea siksi, että se tuo tällaisen harjoittelun nuoren puhelimeen ja tekee rahankäytöstä keskusteltavaa myös kotona. Kyseessä on Revolut Ltd:n taloussovellus lapsille ja nuorille, ei pelkkä yleinen budjetointityökalu. Arvioni on 4,8, ja sovelluksella on yli miljoona asennusta; nämä kertovat sen löytäneen käyttäjiä, mutta oma sopivuus ratkeaa silti sen perusteella, haluaako perhe opetella rahankäyttöä digitaalisesti yhdessä.
Oma ensivaikutelmani on, että parhaimmillaan palvelu toimii harjoittelupaikkana: nuori voi seurata omia valintojaan, ja aikuinen voi auttaa tekemään niistä oppeja ilman, että jokainen ostos muuttuu kuulusteluksi. Se on tärkeä ero. Jos tarkoitus on vain antaa lapselle rahaa silloin tällöin, käteinen tai tavallinen kortti voi olla yksinkertaisempi. Jos taas haluatte käsitellä säästämistä, kulutusta ja vastuuta säännöllisesti, sovelluksen digitaalinen ympäristö tarjoaa keskustelulle luontevan lähtökohdan.
Rahankäyttö näkyväksi nuorelle
Revolut – Kids & Teens vie perinteisen pankkisovelluksen idean ja soveltaa sen nuoremmille käyttäjille sopivaksi. Sovellus tarjoaa vanhemmille mahdollisuuden luoda lapsilleen omia tilejä, joita he voivat hallita ja seurata reaaliajassa. Tämä tarkoittaa, että vanhemmat voivat nähdä lasten kulutustottumukset ja ohjata heitä oikeaan suuntaan.
Tässä asetelmassa olennaista ei ole vain se, että aikuinen näkee tapahtumia, vaan se, miten näkyvyydestä puhutaan. Jos nuori ostaa jotakin, jota ei ollut suunnitellut, tapahtuma voi olla konkreettinen tilaisuus kysyä, oliko ostos tarpeellinen ja miten se vaikuttaa loppuviikon käyttörahaan. Samalla on hyvä sopia etukäteen, milloin aikuinen tarkistaa tilin ja millaisia päätöksiä nuori saa tehdä itse. Se auttaa välttämään tunnetta, että jokainen pieni ostos on valvonnan kohde.
Sovelluksen käyttöehdot ja tilin perustamisen käytännöt kannattaa käydä läpi yhdessä ennen ensimmäistä käyttöä. Lapsen oma näkymä ja aikuisen rooli eivät ole sama asia, joten nuoren on hyödyllistä ymmärtää, mitä hän voi itse seurata ja missä tilanteissa vanhempi osallistuu. Näin puhelimeen siirtyvä taloudenhallinta ei jää salaperäiseksi naputteluksi, vaan nuori hahmottaa myös siihen liittyvät vastuut.
Sovellus on todella helppokäyttöinen, ja se on rakennettu niin, että lapset voivat oppia taloudenhallintaa leikin kautta. Esimerkiksi, lapset voivat asettaa itselleen säästötavoitteita ja seurata, miten säästöt karttuvat. Tämä on loistava tapa innostaa heitä säästämään rahaa unelmiensa hankintoihin.
Tavoitetta kannattaa käyttää pienenä suunnitelmana, ei vain koristeena näytöllä. Jos nuori säästää esimerkiksi itse valitsemaansa tavaraa varten, voitte sopia, kuinka paljon rahaa hän haluaa jättää sivuun ja kuinka paljon käyttää arjen pieniin menoihin. Tällainen jako opettaa, että säästäminen ei tarkoita kaiken kulutuksen kieltämistä. Se tekee myös edistymisestä ymmärrettävämpää: tavoite voi tuntua kaukaiselta, mutta pienet päätökset vievät sitä kohti.
Muita luettavia juttuja
Minusta hyödyllinen tapa aloittaa on valita yksi lyhyen aikavälin tavoite ja tarkastella sitä yhdessä viikon tai parin jälkeen. Jos tavoite on liian suuri tai epämääräinen, nuori voi menettää kiinnostuksensa. Jos se taas on realistinen, sovelluksen näyttämä edistyminen voi auttaa yhdistämään päivittäiset valinnat siihen, mitä hän oikeasti haluaa. Aikuisen tehtävä on tässä enemmän kysyä kuin määrätä: mitä tapahtui, mikä auttoi ja muuttaisitko jotakin seuraavalla kerralla?
Kulutusten seuraaminen ja rajojen harjoittelu
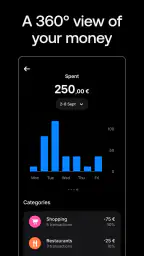
Yksi sovelluksen kätevimmistä ominaisuuksista on kulutusseuranta. Lapset ja nuoret voivat tarkastella, mihin heidän rahansa menevät, ja oppia budjetoimaan viisaasti. Tämä on arvokas taito, joka kantaa pitkälle tulevaisuuteen. Voit myös asettaa erilaisia kulutusrajoja, jolloin lapset oppivat hallitsemaan omaa rahankäyttöään.
Kulutusten katsominen jälkikäteen on usein opettavaisempaa kuin yleinen kehotus säästää. Nuori voi huomata, että monta pientä ostosta viekin ison osan käyttörahasta, tai että suunniteltuun menoon jäi vähemmän kuin hän luuli. Aikuinen voi auttaa erottamaan toistuvat tarpeet satunnaisista mieliteoista ilman, että yksittäistä ostosta leimataan virheeksi. Tällainen tarkastelu on erityisen hyödyllistä nuorelle, joka käyttää rahaa itsenäisesti koulupäivän aikana.
Raja voi olla hyvä turvaverkko, mutta sen asettamista ei kannata tehdä yksipuolisesti. Keskustelkaa siitä, mitä rajalla tavoitellaan: estetäänkö vahingossa liian suuri kulutus, vai harjoitellaanko viikkobudjetin pitämistä? Nuori oppii enemmän, jos hän tietää rajan syyn ja osallistuu sen sopimiseen. Liian tiukka kontrolli voi puolestaan tehdä sovelluksesta vain aikuisen valvontavälineen, jolloin oman harkinnan harjoittelu jää vähäiseksi.
Arjen tilanteessa voi toimia esimerkiksi se, että nuorelle annetaan sovittu summa koulupäivän menoihin ja viikon lopussa katsotaan yhdessä, mihin se kului. Jos raha loppui ennen viikon päättymistä, keskustelu voi keskittyä seuraavan viikon suunnitelmaan eikä syyttelyyn. Jos sitä jäi, nuori voi päättää, säästääkö hän sen tavoitteeseen vai pitääkö osan seuraavaa viikkoa varten. Sovelluksen hyöty syntyy tällaisesta toistuvasta palautteesta, ei pelkästä kulutushistorian vilkaisemisesta.
Lisäksi sovelluksessa on mahdollisuus asettaa erilaisia "tehtäviä" tai "töitä", joista lapset voivat ansaita taskurahaa. Tämä kannustaa heitä tekemään kotitöitä tai muita pieniä tehtäviä rahapalkkaa vastaan, aivan kuin oikeassa elämässä.
Tehtävistä on eniten hyötyä silloin, kun perhe sopii selkeästi, mikä kuuluu tavallisiin yhteisiin velvollisuuksiin ja mikä on erikseen sovittu palkallinen työ. Muuten nuorelle voi syntyä käsitys, että jokaisesta kotona auttamisesta pitäisi saada korvaus. Aikuinen voi myös käyttää tehtäviä tavoitteellisesti: esimerkiksi nuori ansaitsee osan hankinnan hinnasta itse ja harjoittelee samalla odottamista. Käytännössä tärkeintä on sopia työstä, palkkiosta ja siitä, milloin tehtävä katsotaan tehdyksi ennen kuin sitä lisätään sovellukseen.
Kaikki perheet eivät kuitenkaan halua yhdistää kotitöitä rahaan. Jos kotona on jo toimiva tapa jakaa tehtävät, sitä ei tarvitse muuttaa sovelluksen vuoksi. Tehtävätoiminto on parhaimmillaan valinnainen apu taskurahan suunnitteluun, ei vaatimus käyttää sovellusta tietyllä tavalla. Nuorelle voi myös olla hyödyllisempää saada säännöllinen käyttöraha ja opetella jakamaan se itse kuin ansaita jokainen euro erillisestä askareesta.
Säästäminen, sijoittamisen rajat ja oppiminen
Ehkä yksi mielenkiintoisimmista ominaisuuksista on mahdollisuus oppia sijoittamisesta. Revolut – Kids & Teens antaa vanhempien luvalla nuorille mahdollisuuden tutustua sijoittamisen perusteisiin. Tämä tapahtuu tietysti turvallisessa ympäristössä, ja vanhemmat voivat valvoa ja ohjata lasten sijoitustoimintaa.
Sijoittaminen on aihe, jossa käytänössä kannattaa erottaa oppiminen ja oikean rahan riskit toisistaan. Nuori voi olla kiinnostunut osakkeista siksi, että kuulee niistä kavereilta tai aikuisilta, mutta kiinnostus ei vielä tarkoita, että hän ymmärtää arvon vaihtelun tai mahdollisen tappion. Aikuisen kannattaa keskustella siitä, ettei sijoitus ole varma tapa kasvattaa rahaa eikä lyhyen aikavälin säästötavoitteeseen sovi automaattisesti riskin ottaminen. Sovelluksen mahdollisuus voi herättää hyvän keskustelun, mutta se ei korvaa rauhallista perehtymistä.
Sijoittamisen oppiminen nuorena voi olla todella hyödyllistä, ja se antaa lapsille etumatkan taloudellisessa ymmärryksessä. Sovellus tarjoaa helppoja ja ymmärrettäviä tapoja tutustua osakemarkkinoihin ja muihin sijoitusmuotoihin.
Perheelle sopiva etenemistapa voi olla aloittaa kysymyksistä: miksi jonkin yrityksen arvo voi muuttua, mitä riski tarkoittaa ja miksi säästöjä ei kannata sitoa rahaan, jota tarvitaan pian. Jos nuori ei vielä jaksa pohtia näitä asioita, sijoittamiseen ei tarvitse siirtyä vain siksi, että se kiinnostaa ominaisuutena. Budjetoinnin ja säästämisen harjoittelu on jo itsessään arvokasta talousopetusta.
Myös käsitteiden selittäminen auttaa pitämään odotukset realistisina. Säästötavoite vastaa yleensä kysymykseen, mihin rahaa kerätään; sijoittamisen kohdalla mukaan tulee epävarmuus siitä, mitä rahalle tapahtuu. Nuori voi harjoitella vertailemaan näitä tarkoituksia ennen päätöstä. Minusta tämä on sovelluksen kiinnostavimpia käyttötilanteita silloin, kun aikuinen pysyy mukana ja tekee riskistä puheenaiheen eikä vain hyväksy tai kiellä toimintaa.
Kenelle digitaalinen malli sopii
Sovelluksen käyttöliittymä on suunniteltu olemaan mahdollisimman yksinkertainen ja houkutteleva nuorille käyttäjille. Tämä tekee siitä paitsi helpon käyttää myös houkuttelevan oppimisympäristön. Ja tietenkin, turvallisuus on ensisijainen huolenaihe. Kaikki rahansiirrot ovat turvallisia, ja vanhemmat voivat hallita, mitä lapset tekevät sovelluksessa.
Minulle keskeinen käytännön kysymys on, haluaako nuori käyttää puhelinta raha-asioiden seuraamiseen. Jos hän jo hoitaa arkisia asioita puhelimella ja pitää visuaalista palautetta motivoivana, digitaalinen malli voi tuntua luontevalta. Jos taas hän ei vielä käytä puhelinta itsenäisesti tai haluaa oppia rahan arvosta konkreettisesti käteisen avulla, kirjekuoriin jaettu viikkoraha voi olla parempi ensimmäinen askel. Sovellusta ei kannata ottaa käyttöön vain siksi, että se vaikuttaa nykyaikaisemmalta.
Vertailussa tavalliseen pankkikorttiin vahvuutena on nimenomaan nuorelle ja vanhemmalle suunnattu yhteinen harjoittelu: kulujen tarkastelu, tavoitteet ja aikuisen osallistuminen voivat tehdä kortin käytöstä opetuksellisen prosessin. Perinteinen kortti voi silti olla järkevämpi, jos lapsi tarvitsee vain maksuvälineen eikä perhe kaipaa erillistä talousopetuksen rutiinia. Käteinen taas tekee käytettävissä olevan summan fyysisesti näkyväksi, mutta sen kulutusta ei voi samalla tavalla tarkastella puhelimesta jälkikäteen.
Vanhemmat voivat myös asettaa ilmoituksia ja hälytyksiä, jolloin he pysyvät ajan tasalla siitä, mitä lasten tileillä tapahtuu. Tämä varmistaa, että lapset oppivat vastuullista rahankäyttöä turvallisessa ympäristössä.
Ilmoitusten kanssa kannattaa löytää sopiva tasapaino. Jos aikuinen reagoi jokaiseen ilmoitukseen heti, nuori voi kokea, ettei hänellä ole lainkaan omaa tilaa. Jos taas ilmoitukset jäävät kokonaan huomiotta, niiden tuoma ajantasaisuus ei auta arjen ohjauksessa. Voitte sopia, että ilmoituksia käytetään poikkeavien tilanteiden huomaamiseen ja tavallisia menoja katsotaan rauhassa yhdessä esimerkiksi viikoittain. Näin seuranta palvelee oppimista eikä muutu jatkuvaksi tarkkailuksi.
Tietosuoja ja tilin käyttö ovat myös asioita, joista on hyvä puhua nuoren kanssa yleisellä tasolla. Puhelimen lukituksen ja sovelluksen kirjautumistietojen huolellinen käsittely on yhtä tärkeää kuin fyysisen kortin säilyttäminen. Nuori tarvitsee selkeän ohjeen siitä, kenelle korttia tai tunnuksia ei anneta ja mitä tehdä, jos hän epäilee niiden joutuneen vääriin käsiin. Tällainen keskustelu ei ole syy pelätä sovellusta, vaan osa itsenäisen maksamisen opettelua.
Palvelun käyttöönottoa harkitsevan aikuisen kannattaa lisäksi varmistaa, että oma arjen pankkijärjestely sopii yhteen nuoren tilin kanssa. Perheiden tarpeet eroavat: toiselle tärkeintä on taskurahan hallinta, toiselle mahdollisuus seurata menoja ja kolmannelle yhteinen säästötavoite. Ennen aloittamista kannattaa siis sopia, kuka huolehtii rahojen lisäämisestä, milloin nuori saa käyttää niitä ja miten mahdolliset erimielisyydet ratkaistaan. Selkeät odotukset vähentävät kitkaa enemmän kuin se, että sovellus vain asennetaan puhelimeen.
Arki ratkaisee, ei ominaisuuksien määrä
Realistisessa arjessa nuori voi esimerkiksi suunnitella koulupäivän menoja, maksaa sovitun ostoksen ja tarkistaa myöhemmin, paljonko rahaa jäi viikonlopulle. Jos mukana on säästötavoite, hän voi itse huomata, miten spontaani ostos siirtää tavoitetta. Aikuinen voi kysyä, oliko ostos silti sen arvoinen, eikä vastauksen tarvitse aina olla ei. Taloudenhallinta ei tarkoita sitä, ettei rahaa saisi käyttää, vaan että käyttö on tietoisempaa.
Tällainen esimerkki näyttää myös yhden sovelluksen rajan: se voi tehdä rahaliikkeet näkyviksi, mutta se ei päätä nuoren puolesta, mikä on järkevä valinta. Jos perhe ei keskustele käytöstä lainkaan, kulutushistoria jää helposti listaksi tapahtumia. Jos taas keskustelu keskittyy vain siihen, mitä nuori teki väärin, hän voi alkaa vältellä asian katsomista. Parhaat tulokset syntyvät, kun sovitte ensin tavoitteen ja palaatte siihen ilman syyllistämistä.
Vanhemman ei tarvitse olla talousasiantuntija opettaakseen arjen perusteita. Riittää, että hän pystyy selittämään omia päätöksiään: miksi osa rahasta säästetään, miksi kaikkia toiveita ei toteuteta heti ja miten menot sovitetaan käytettävissä olevaan summaan. Nuori voi samalla huomata, että aikuisetkin suunnittelevat ja tekevät kompromisseja. Sovellus tarjoaa keskustelulle konkreettisen pohjan, mutta perheen oma tapa puhua rahasta ratkaisee, tuntuuko oppiminen kannustavalta.
Ikä ja valmius vaikuttavat siihen, kuinka paljon itsenäisyyttä nuorelle kannattaa antaa. Pienempi lapsi hyötyy todennäköisesti aikuisen kanssa tehtävästä suunnittelusta, kun taas vanhempi nuori voi haluta enemmän vastuuta ja vähemmän muistutuksia. Yhtä kaikille sopivaa mallia ei ole. Käytännössä kannattaa lisätä vastuuta vähitellen: ensin sovitaan käyttötarkoitus, sitten tarkastellaan yhdessä toteutunutta ja lopulta nuori voi tehdä suunnitelman itse.
Jos lapsi ei vielä ymmärrä, että tilillä näkyvä raha on rajallinen, sovellus ei yksin ratkaise asiaa. Tällöin pienempi summa ja lyhyt seurantajakso voivat olla parempi harjoitus kuin monimutkainen budjetti. Kun nuori oppii pysähtymään ennen ostosta ja arvioimaan jäljelle jäävän summan, digitaalinen seuranta alkaa tukea itsenäisyyttä. Tärkeää on, ettei käyttöliittymän helppous luo vaikutelmaa, että rahaa voi käyttää loputtomasti.
Revolut Ltd:n sovellus on ilmainen ja sen ikäluokitus on PEGI 3. Se julkaistiin 20.4.2020, nykyinen versio on 5.106 ja käyttöjärjestelmän vähimmäisvaatimus on 9. Sovelluksella on 30 tuhatta arviota ja 4,1 tuhatta kirjallista arvostelua. Nämä taustatiedot voivat auttaa arvioimaan, sopiiko lataus omaan laitteeseen ja kiinnostavatko muiden käyttäjien kokemukset, mutta ne eivät kerro, millainen talousopetuksen tapa toimii juuri teidän perheessänne.
Minusta sovellus ei ole oikea valinta perheelle, joka haluaa pitää lapsen raha-asiat kokonaan käteisinä tai ei halua käsitellä niitä puhelimen kautta. Se ei myöskään korvaa aikuisen keskustelua, eikä nuoren itsenäisyys kasva automaattisesti siksi, että hänellä on oma digitaalinen näkymä. Jos taas perhe kaipaa tapaa tehdä käyttöraha, säästötavoitteet ja kulutuksen seuranta näkyviksi, se voi olla tavallista maksukorttia opettavaisempi vaihtoehto. Kannattaa aloittaa pienellä, yhdessä sovitulla kokeilulla ja arvioida sen jälkeen, auttaako se nuorta tekemään harkitumpia päätöksiä.
Kokonaisuudessaan Revolut – Kids & Teens on erinomainen työkalu opettamaan lapsille ja nuorille taloudenhallinnan perusteita. Se tekee oppimisesta hauskaa ja interaktiivista, ja tarjoaa vanhemmille mielenrauhaa tietäen, että heidän lapsensa oppivat tärkeitä taitoja tulevaisuutta varten.
Kohokohdat
- Helppo käyttöliittymä lapsille.
- Rahanhallinta oppiminen varhaisessa iässä.
- Vanhemmat voivat asettaa käyttörajoja.
- Reaaliaikaiset ilmoitukset tapahtumista.
- Monipuoliset säästötyökalut.
Rajoitukset
- Ei toimi ilman internetyhteyttä.
- Käyttömaksut voivat yllättää.
- Ei käytettävissä kaikissa maissa.
- Rajoitettu asiakastuki.
- Ei tue kryptovaluuttoja.
Usein kysytyt kysymykset
01Mikä on Revolut – Kids & Teens -sovellus?
Revolut – Kids & Teens on digitaalinen pankkisovellus, joka on suunniteltu erityisesti nuorille. Se tarjoaa turvallisen tavan oppia rahankäyttöä ja säästämistä. Vanhemmat voivat valvoa ja hallita lasten tilejä, mikä tekee siitä ihanteellisen alustan taloudellisen vastuun opettamiseen.
02Onko Revolut – Kids & Teens -sovellus turvallinen käyttää?
Kyllä, Revolut – Kids & Teens panostaa turvallisuuteen. Sovellus käyttää edistyneitä salaustekniikoita ja tarjoaa vanhemmille mahdollisuuden asettaa kulutusrajoja sekä saada ilmoituksia lasten rahankäytöstä. Näin varmistetaan, että lasten varat pysyvät turvassa ja vanhemmat voivat seurata tapahtumia reaaliajassa.
03Miten Revolut – Kids & Teens auttaa talouskasvatuksessa?
Sovellus tarjoaa monia työkaluja, jotka auttavat lapsia oppimaan rahankäyttöä. Lapset voivat asettaa säästötavoitteita, seurata kulutustaan ja oppia budjetointia. Vanhemmat voivat myös luoda tehtäviä ja palkita lapsia niiden suorittamisesta, mikä kannustaa vastuulliseen rahankäyttöön.
04Voiko Revolut – Kids & Teens -sovellusta käyttää ulkomailla?
Kyllä, sovellus on suunniteltu kansainväliseen käyttöön. Revolut-korttia voi käyttää useimmissa maissa ilman ylimääräisiä valuutanvaihtokustannuksia. Tämä tekee siitä erinomaisen vaihtoehdon matkustaville perheille, jotka haluavat varmistaa, että heidän lapsensa voivat käyttää rahaa turvallisesti ulkomailla.
05Onko sovelluksen käyttö maksullista?
Revolut – Kids & Teens -sovelluksen perusominaisuudet ovat ilmaisia. Kuitenkin, joitakin lisäominaisuuksia, kuten edistyneitä raportteja tai laajennettuja säästötyökaluja, saattaa olla saatavilla vain maksullisella tilauksella. On hyvä tarkistaa sovelluksen sisäiset ostot ja päättää, mitkä ominaisuudet ovat perheellesi tarpeellisia.
Revolut – Kids & Teens muilla kielillä


